Domain prints-online.de kaufen?
Wir ziehen mit dem Projekt
prints-online.de um.
Sind Sie am Kauf der Domain
prints-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prints-online.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Schnelligkeit durch Vertrauen, Fachbücher von Rebecca R. MerrillOb im Beruf oder im Privatleben: Vertrauen verändert alles! Mit anschaulichen Praxisbeispielen, sofort umsetzbaren Tipps und einem konkreten Aktionsplan. Mit knapp 3 Millionen verkauften Exemplaren weltweit ist "Speed of Trust" von Stephen M. R. Covey das erfolgreichste Buch, das je über Vertrauen geschrieben wurde. Doch in Zeiten von Corona-Pandemie und Fake-News-Kampagnen steckt das Vertrauen tief in der Krise. Dabei ist Vertrauen der Erfolgsgarant für unsere Unternehmen und der Kitt für unsere Beziehungen. Klare Konzepte, um Vertrauen aufzubauen, sind wichtiger denn je. Deshalb gibt es jetzt eine komplett überarbeitete Neuausgabe von "Schnelligkeit durch Vertrauen" - mit aktuellen Praxisbeispielen und einem sofort umsetzbaren Aktionsplan! Vertrauen ist weit mehr als nur ein Wohlfühlfaktor. Es ist ein handfester Wettbewerbsvorteil und der Motor für profitable Unternehmen, leistungsfähige Mitarbeiter und starke Beziehungen. Vertrauen steigert die Arbeitsfreude, fördert Innovationen, verhindert Konflikte, reduziert Kosten und spart viel Zeit. Dennoch gehört Vertrauen zu den am meisten unterschätzten Erfolgsgaranten unserer Wirtschaft und Gesellschaft. Ob im Beruf oder im Privatleben: Stephen M. R. Covey zeigt, welche Vorteile hohes Vertrauen tatsächlich bringt. Anschaulich erklärt er, welche 13 Schritte nötig sind, um Vertrauen zu schaffen, zu vergrössern oder wiederherzustellen. Dabei steht die praktische Umsetzung immer im Mittelpunkt. Sie erfahren, wie Sie beim Aufbau von Vertrauen ganz konkret vorgehen - als Einzelner, im Team, im Unternehmen, beim Kunden und im Markt. Denn: Nichts wirkt schneller und effektiver als Vertrauen!.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
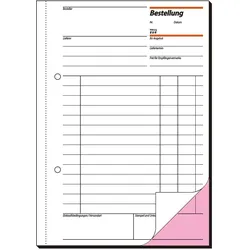
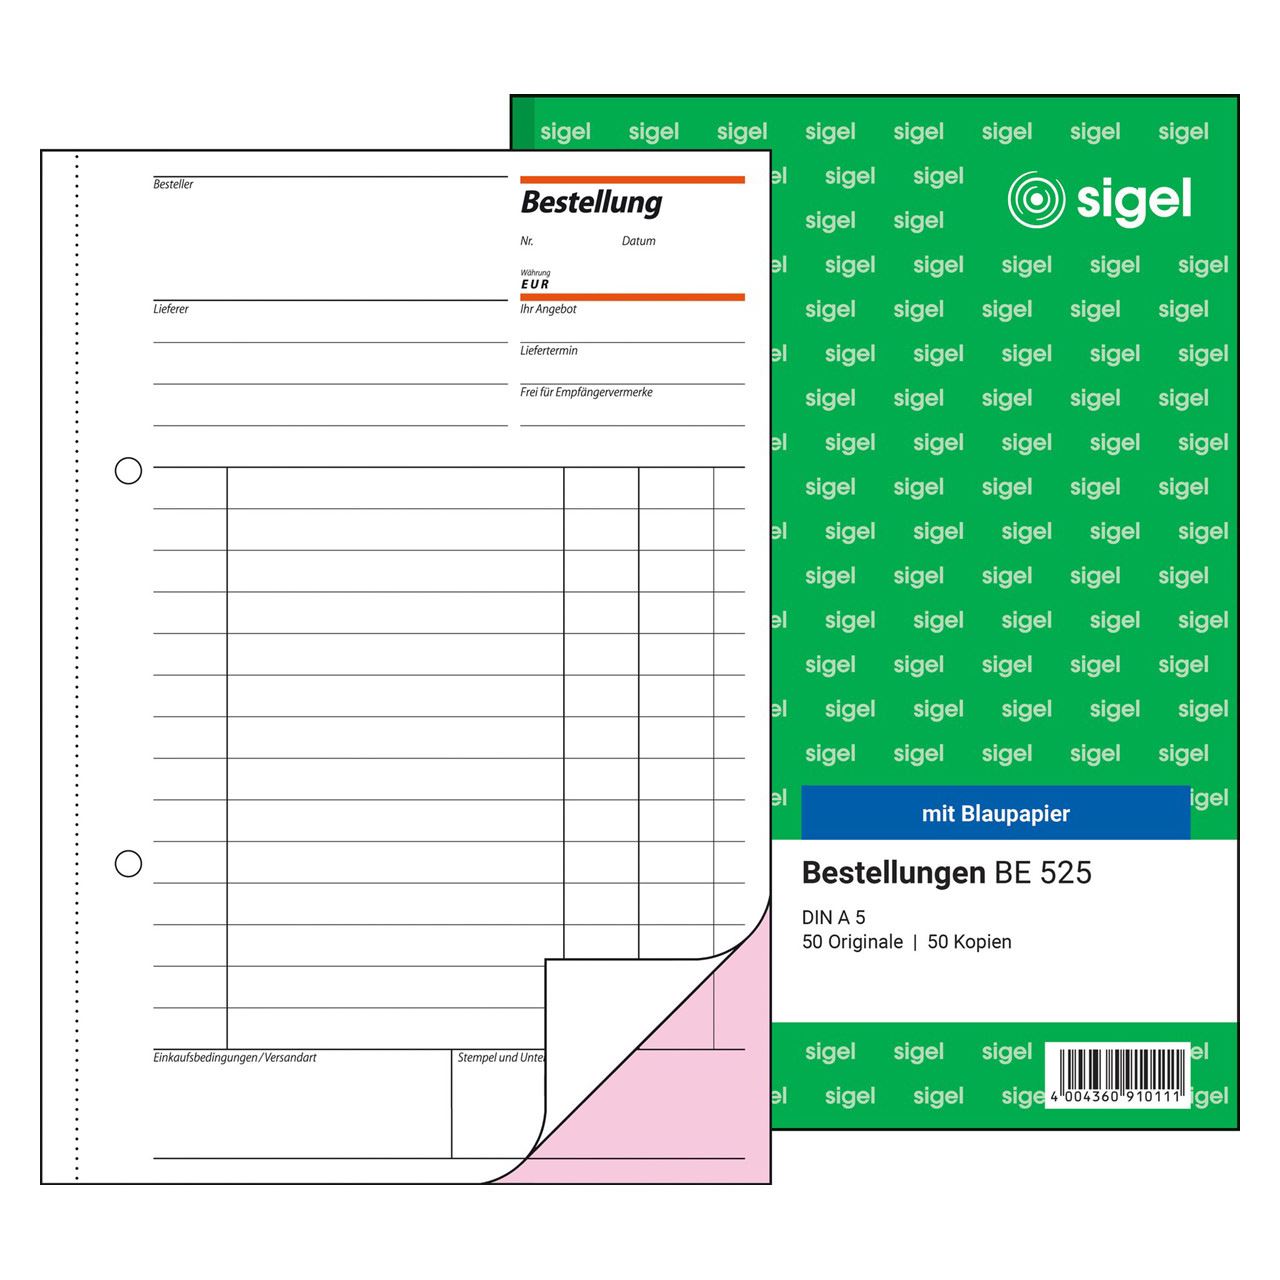
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Schnelligkeit durch Vertrauen, Fachbücher von Rebecca R. MerrillOb im Beruf oder im Privatleben: Vertrauen verändert alles! Mit anschaulichen Praxisbeispielen, sofort umsetzbaren Tipps und einem konkreten Aktionsplan. Mit knapp 3 Millionen verkauften Exemplaren weltweit ist "Speed of Trust" von Stephen M. R. Covey das erfolgreichste Buch, das je über Vertrauen geschrieben wurde. Doch in Zeiten von Corona-Pandemie und Fake-News-Kampagnen steckt das Vertrauen tief in der Krise. Dabei ist Vertrauen der Erfolgsgarant für unsere Unternehmen und der Kitt für unsere Beziehungen. Klare Konzepte, um Vertrauen aufzubauen, sind wichtiger denn je. Deshalb gibt es jetzt eine komplett überarbeitete Neuausgabe von "Schnelligkeit durch Vertrauen" - mit aktuellen Praxisbeispielen und einem sofort umsetzbaren Aktionsplan! Vertrauen ist weit mehr als nur ein Wohlfühlfaktor. Es ist ein handfester Wettbewerbsvorteil und der Motor für profitable Unternehmen, leistungsfähige Mitarbeiter und starke Beziehungen. Vertrauen steigert die Arbeitsfreude, fördert Innovationen, verhindert Konflikte, reduziert Kosten und spart viel Zeit. Dennoch gehört Vertrauen zu den am meisten unterschätzten Erfolgsgaranten unserer Wirtschaft und Gesellschaft. Ob im Beruf oder im Privatleben: Stephen M. R. Covey zeigt, welche Vorteile hohes Vertrauen tatsächlich bringt. Anschaulich erklärt er, welche 13 Schritte nötig sind, um Vertrauen zu schaffen, zu vergrössern oder wiederherzustellen. Dabei steht die praktische Umsetzung immer im Mittelpunkt. Sie erfahren, wie Sie beim Aufbau von Vertrauen ganz konkret vorgehen - als Einzelner, im Team, im Unternehmen, beim Kunden und im Markt. Denn: Nichts wirkt schneller und effektiver als Vertrauen!.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WDK KITE 1 BESTELLUNG 115X68CMDer KITE 1 ist ein farbenfroher Drachen, der sich ideal für Kinder und Outdoor-Enthusiasten eignet. Mit einem stabilen Glasfaserrahmen misst er 115x68 cm und bietet sowohl Leichtigkeit als auch Haltbarkeit. Dieser Drachen ist so konzipiert, dass er bereits bei leichtem Wind fliegt, was ihn zu einem perfekten Spielzeug für unbeschwerte Stunden im Freien macht. Das lebendige Drachenmuster sorgt für visuelle Freude und zieht die Aufmerksamkeit auf sich, während die einfache Steuerung mit einer Leine das Spielerlebnis für alle Altersgruppen zugänglich macht. Ob im Park, am Strand oder im eigenen Garten, der KITE 1 verspricht Spass und Abenteuer für die ganze Familie. - Farbenfrohes Drachenmuster für visuelle Attraktivität - Leichtes Design für einfache Handhabung - Robuster Glasfaserrahmen für Langlebigkeit - Ideal für Kinder und Outdoor-Aktivitäten.28,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.